新闻
-
全民健康•造口人群美好生活公益计划正式启动
2026年9月,在全民健康生活方式宣传月期间,为贯彻落实《国民健康"十五五"规划》关于实施康复护理扩容提升工程、扩大康复护理服务供给的部署,由北京大众健康科普促进会主办、康乐保(中国)医疗用品有限公司公益...
-
vivo获颁SGS ISO/IEC 42001认证 智能终端行业AI治...
近日,国际公认的测试、检验和认证机构SGS正式授予维沃移动通信有限公司(以下简称:vivo)ISO/IEC 42001人工智能管理体系认证证书。这一认证的落地,标志着vivo在人工智能管理领域已达到国际标准要求,也为智能...
-
SGS亮相2026全球工业互联网大会 聚焦智能工厂网络...
2026年9月8日至10日,以"智改数转 AI兴工"为主题的2026全球工业互联网大会在辽宁沈阳举行。国际公认的测试、检验和认证机构SGS受邀出席9月9日举办的生态合作伙伴大会圆桌论坛。会上,SGS中国互联科技与电子电气服...
瘦西湖文旅IPO后经营之路:船票生意的天花板与水面上的第二曲线
发布时间:2026/10/10 财经 浏览:9
2026年10月7日,江苏瘦西湖文化旅游股份有限公司通过港交所上市聆讯,成为2026年首家过会的文旅企业。若顺利挂牌,它将成为扬州国资旗下继联环药业、亚威股份之后的第三个上市平台。
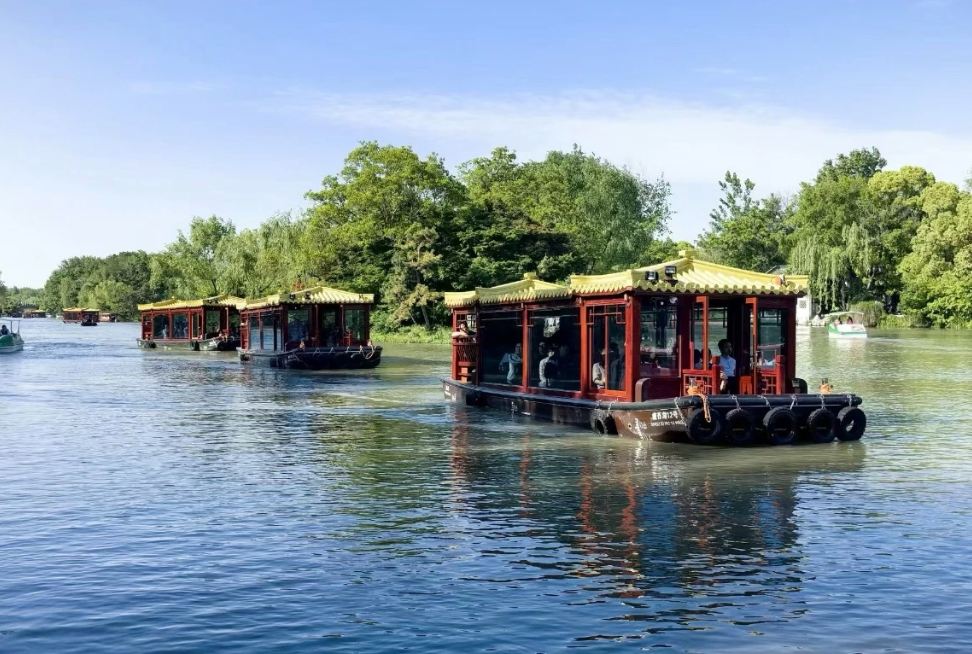
这是一家“典型”到几乎可以写进教科书的国有文旅企业:扬州市政府实控,核心资产是蜀冈—瘦西湖风景名胜区的20年独家水上游船运营权,收入八成以上来自游客上船买票。它的上市故事里,有稀缺资源的确定性,也有单一业务依赖的脆弱性。
IPO之后,瘦西湖文旅要回答的核心问题是:一艘船,究竟能划多远?
## 基本盘:一门“小而稳”的生意,和它的裂缝
从财务数据看,瘦西湖文旅的底色相当扎实。2023至2025年,营收从1.09亿元增至1.41亿元,年复合增长率约13.8%;归母净利润从4643万元增至5199万元。2025年毛利率58.2%,2026年上半年更是提升至63.85%,净利率高达44.18%。在文旅行业普遍“增收不增利”的背景下,这个盈利水平堪称优秀。
支撑这一切的,是两项极其稀缺的经营资质:蜀冈—瘦西湖风景名胜区内20年独家水上游船观光运营权(至2035年9月),以及古运河区域的无期限专营资格。公司运营231艘游船,高峰期日承载量约3.7万人次,2025年在江苏省水上游览服务市场船票销售额排名第二,市场份额约18.5%。
但拆开收入结构,裂缝清晰可见。
**标准观光船——这门生意的传统底盘——正在逐年收缩。** 营收从2023年的5731万元降至2025年的4887万元,占总营收比重从52.5%滑至34.6%,2026年上半年进一步降至33.2%。与此同时,“游船+”服务的占比也从8.5%萎缩至4.5%。
这不是瘦西湖独有的问题。中国城市发展研究院袁帅的分析切中要害:过去这类业务的增长完全依托景区自然客流的转化,但随着文旅供给日益丰富,“单纯的乘船看风景已经很难满足游客的体验需求”,很多游客不再愿意为常规水上观光额外付费。清明上河园的数据佐证了同样的困境:2025年客流约960万人次,收入却几乎零增长,利润从2.85亿元一路降到2.12亿元。
**传统观光船的天花板,本质上是“流量转化率”的天花板。** 游客来了,但不愿意为“坐船绕一圈”掏钱。瘦西湖的客流基本盘依然稳固——2026年五一假期瘦西湖接待游客35.4万人次——但把人“送上船”的难度在增加。
## 第二曲线:“大运扬州”跑通了,然后呢?
瘦西湖文旅的应对策略,是把“坐船看景”变成“坐船看戏”。
2024年10月推出的“大运扬州”夜游巡演,通过古运河城区段的线性移动舞台,融合沿岸灯光与数字科技打造沉浸式演艺。票价168元/人,是传统观光船50-80元的两倍以上。效果立竿见影:推出仅数月实现营收338.6万元,2025年全年营收达2948.9万元,占总营收比重冲上20.9%,毛利率也被拉升3.8个百分点至58.2%。
**“大运扬州”验证了一个关键逻辑:当游船从交通工具变成内容载体,客单价的上限被打开了。** 游客买的不是“从A点到B点”的位移,而是一段有叙事、有氛围、有记忆点的体验。
但2026年上半年,这条第二曲线出现了第一个减速信号:“大运扬州”收入1809万元,较2025年同期的1864万元有所回落。受此拖累,公司上半年总营收8323万元,同比下滑1.38%。
一个项目跑通容易,持续跑出增量难。夜游演艺有新鲜感红利,当本地游客和回头客占比上升,“再看一次”的意愿会自然衰减。瘦西湖文旅的应对是继续加注夜游:计划以“乾隆南巡”为主题,在2027年底前推出瘦西湖夜游项目。公司预测,瘦西湖夜间游客2025年已逾70万人次,新项目年购票游客量可达30至40万人次。
**但这个预测需要打个问号:** “大运扬州”在古运河,瘦西湖夜游在瘦西湖景区,两者是替代关系还是互补关系?如果游客的夜游预算和时间是有限的,新项目可能分流而非增量。更深层的问题是,沉浸式演艺的内容迭代成本远高于传统观光船——灯光、舞美、演员、剧本,每一项都需要持续投入。
## 扩张的想象力与陷阱
IPO募资的用途清单里,“走出扬州”的意图很明确:在江苏省内或周边主要城市挖掘新的水上游览线,与大运河沿线4A级及以上景区建立合作,参与各地优质水上游览项目的公开招标。
最新的具体动作是小秦淮河新水上游览线。这条全长718米的项目计划建设两座码头、24艘观光船、一间主题文创店,并升级河岸灯光与绿化,2026年底完工。小秦淮河不属于任何风景名胜区,无需取得经营许可,这意味着**这个项目的扩张逻辑不再是“获取特许经营权”,而是“用运营能力换市场空间”**。
公司的轻资产基因其实早已有之。2022年起,瘦西湖文旅就向高邮清水潭旅游度假区提供全方位委托管理服务,输出的是运营管理经验而非重资产投资。2026年上半年,管理服务收入占比约5%。
**但轻资产扩张的挑战在于:管理输出可以复制流程,却很难复制“瘦西湖”三个字的品牌溢价。** 浙大城市学院副教授林先平的分析很直接:各地水域运营大多属于特许经营,项目获取竞争激烈;不同城市客流基础、水域条件差异大,异地运营会增加管理成本;水上项目受季节和天气影响极强,季节性波动风险高。
袁帅的观点更进一步:扩张的想象空间足够,但“核心并不在于拿到多少新区域的项目合作权限,而在于它能不能把自己在扬州积累的‘小而美’文旅运营能力,转化为可适配不同属地场景的标准化服务体系”。
**“小而美”和“标准化”之间,存在天然张力。** 瘦西湖船娘的品牌魅力,一部分来自扬州本地的文化土壤和长期培养的团队默契。把这套体系搬到另一个城市,还能不能奏效,是未知数。
## 结语:水面上没有“容易的答案”
瘦西湖文旅的IPO,是一次对“稀缺资源型文旅企业”的定价测试。它的优势清晰:国资背书、独家经营权、稳定的客流、超过40%的净利率。它的风险同样清晰:收入八成依赖水上游船,传统观光船在萎缩,新增长点尚在验证期,异地扩张尚无成功先例。
从“坐船看景”到“坐船看戏”,瘦西湖文旅已经迈出了关键一步。“大运扬州”证明了游客愿意为体验支付溢价。但夜游演艺能跑多远、小秦淮河能否成为可复制的模板、轻资产管理输出能否撑起第二增长极,这些问题没有现成答案。
**水面上的生意,从来都不只是关于船。它是关于如何把一段水域变成一个让人愿意停留、愿意消费、愿意记住的空间。** 瘦西湖文旅在扬州做到了前者,IPO之后,它需要证明自己能持续做到后者——不止在扬州。